Tomgangen på det jyske industri- og logistikmarked er en lokal historie, ikke en regional
Tomgangen inden for industri- og logistikejendomme er steget langs den jyske logistikkorridor, men stigningen er koncentreret i bestemte byer og drevet af konkrete begivenheder. Newsec Advisory tal peger på et marked, der gennemgår en tilpasning af udbuddet, ikke en korridor, der mister sin relevans.
03. NOVEMBER 2026
▪ 5 Min læsetid
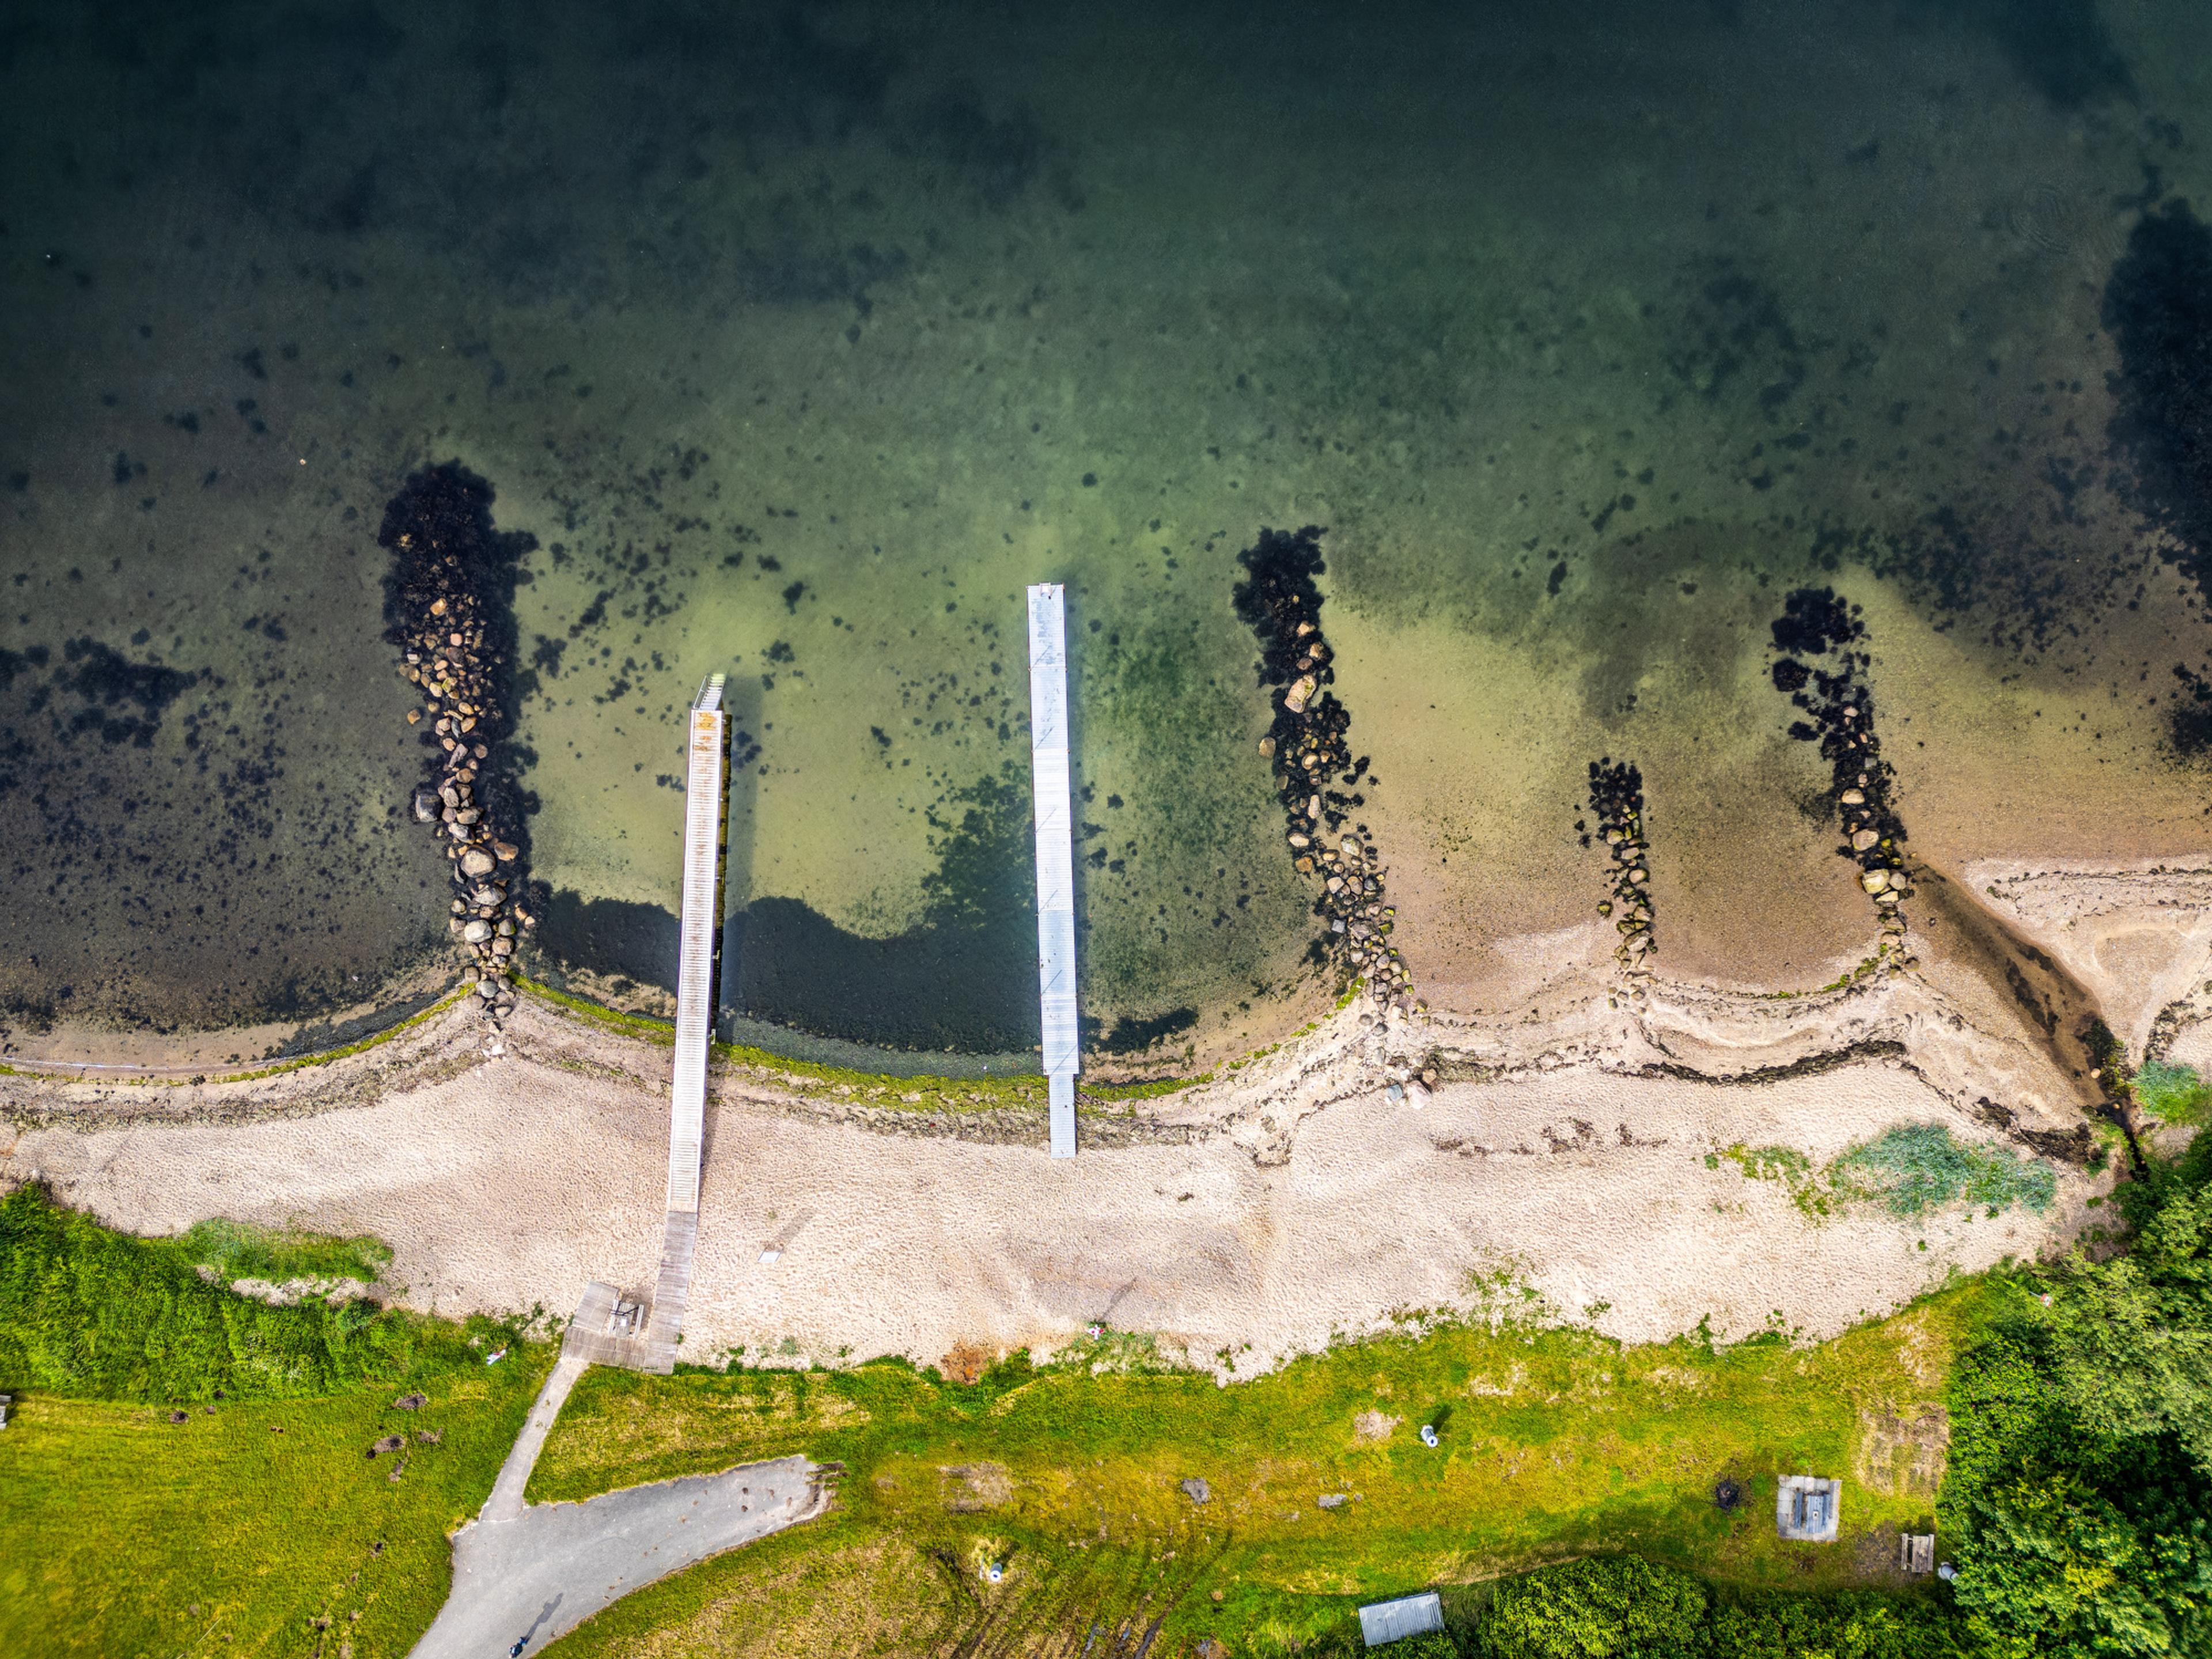
Vejle fjord
Del
I tre år var tomgang knap nok et tema på det jyske industri- og logistikmarked. Fra 2021 til 2023 lå tomgangen inden for industri- og logistikejendomme under 4 % i alle korridorens fem byer – Aarhus, Horsens, Vejle, Kolding og Fredericia. I Horsens lå den under 1 % i en stor del af perioden.
Siden er udbuddet af ledige arealer steget. Men stigningen har ikke været jævnt fordelt i korridoren, og den forskel er væsentlig for alle, der undersøger regionen.
Fem byer, fem forskellige markeder
Trekantområdet med Vejle, Kolding og Fredericia som omdrejningspunkt ligger, hvor den nord-sydgående E45 møder den øst-vestgående E20. Sammen med Horsens og Aarhus danner området en korridor, der betjener national distribution, industriens forsyningskæder og international godstransport.
To af de fem byer ligger fortsat tæt på 3 %. I Horsens er tomgangen faldet med mere end fem procentpoint fra toppunktet i slutningen af 2025, hvilket er en forbedring af den lokale tomgangssituation. Fredericia, hvor tomgangsprocenten ligger omkring 10 %, har bevæget sig i den modsatte retning og er på kort sigt korridorens tydeligste prøvesten.
Der er tale om væsentligt forskellige udlejningsmarkeder. Ét samlet regionalt gennemsnit ville skjule både stabiliteten i Aarhus og Vejle og den forbedring, der allerede ses i Horsens.
Hvor de ledige arealer kom fra
Inden for logistiksegmentet kan stigningen i udbuddet af ledige arealer henføres til konkrete forhold. Her fremhæver Newsec Research både det spekulative byggeri og konsolideringen som væsentlige årsager til stigningen i udbuddet af ledige arealer.
Færdiggørelsen af spekulativt byggeri tilførte arealer i byggeperioden 2023-2025. Samtidig samlede DSV sine aktiviteter i sit knudepunkt i Horsens, efterfulgt af integrationen af DB Schenkers danske aktiviteter. Tilsammen frigjorde disse tiltag eksisterende lagerejendomme andre steder i korridoren.
Denne form for konsolidering kan skabe betydelig tomgang uden et tilsvarende fald i godsaktiviteten. DSV's valg af Horsens som et centralt knudepunkt understreger netop korridorens driftsmæssige betydning.
De fraflyttede bygninger er et særskilt spørgsmål. Ældre ejendomme kan kræve investeringer, en anden lejerprofil eller en lavere effektiv leje, før de igen bliver konkurrencedygtige. Tomgangen skal derfor vurderes både ejendom for ejendom og by for by.
Pipelinen er mindre, end det samlede tal antyder
Ved første øjekast ser pipelinen for industriejendomme i Jylland stor ud: ca. 1,6 mio. m² planlagt i perioden 2026-2031. Byggestatus giver et mere nuanceret billede:
Ca. 386.000 m² (en fjerdedel af det samlede areal) er under opførelse.
Næsten hele dette areal forventes færdiggjort i 2026 og 2027.
Under 30.000 m² med planlagt færdiggørelse fra 2028 og frem er aktuelt under opførelse.
De større arealer, der foreløbigt er planlagt til 2029-2031, er fortsat på planlægningsstadiet.
Med andre ord er omkring tre fjerdedele af den samlede pipeline endnu ikke under opførelse. Planlagte projekter kan blive udskudt, projekteret om eller gjort betingede af tilsagn fra lejere og ejere, der selv skal benytte ejendommene, før byggeriet sættes i gang.
Det giver plads til, at de nuværende ledige arealer kan blive absorberet af markedet, uden at en tilsvarende bølge af nybyggeri følger umiddelbart efter. Den indikator, man bør følge, er derfor ikke pipelinens størrelse, men snarere hvor hurtigt den omsættes til byggeri, der reelt sættes i gang.
Sådan skal tallene læses
Samlet set tegner tallene et billede af et industri- og logistikmarked, der gennemgår en periode med tilpasning af udbuddet: tomgangsprocent tæt på 3 % i Aarhus og Vejle, faldende tomgangsprocent i Horsens, en tydelig testcase i Fredericia og en pipeline, hvor kun en fjerdedel er under opførelse.
Højere tomgang giver anledning til at se nærmere på udlejningsforudsætningerne. Den er ikke i sig selv et tegn på, at korridoren mister relevans. For investorer og brugere ligger mulighederne i at se bag regionens overordnede tal – på den enkelte by, ejendom og lejekontrakt.
Fremadrettet
Femern Bælt-tunnelen vil ændre nogle godsruter, når den åbner, tidligst i 2032. Den vil ikke flytte de fabrikker, havne og kunder, der skaber efterspørgslen i Jylland. Mulighederne i Trekantområdet vil derfor bestå, men de skal findes i den enkelte ejendom snarere end i regionale gennemsnit.
Hos Newsec Advisory følger vi korridoren by for by med fokus på tomgang, pipeline, transaktioner og prisfastsættelse. Fremadrettet bliver det særligt interessant at få svar på tre spørgsmål: Hvilke ejendomme kan konkurrere om nutidens brugere? Hvilke dele af pipelinen bliver faktisk realiseret? Og hvor afspejler prisfastsættelsen den reelle risiko?
Læs også: Hvad højere renter betyder for dansk ejendom i fjerde kvartal 2026
Seneste artikler
Få de seneste nyheder direkte i din indbakke
Tilmeld dig for at få opdateringer og relevante nyheder fra Newsec. Vi vil ikke kontakte dig oftere end nødvendigt.